 바로가기

3. 분양(프리컨스트럭션) 콘도
분양 콘도는 대출 승인보다 시점이 문제입니다. 건물이 완공됐다고 바로 소유권이 넘어오는 것이 아니라, 콘도 법인이 등기된 뒤에야 소유권 이전과 모기지 실행이 이뤄집니다.
그 사이에 "임시 입주(Interim Occupancy)" 기간이 있습니다. 온타리오 콘도관리청(CAO)에 따르면 이 기간에는 소유자가 아닌 상태로 거주하며, 잔금에 대한 이자, 예상 재산세, 예상 관리비를 합한 범위 안에서 입주 비용을 냅니다. 이 비용은 모기지 상환이 아니므로 원금이 줄지 않으며, 실제로 입주하지 않더라도 내야 합니다. 이 기간은 몇 달에서 길게는 1년을 넘기도 합니다.
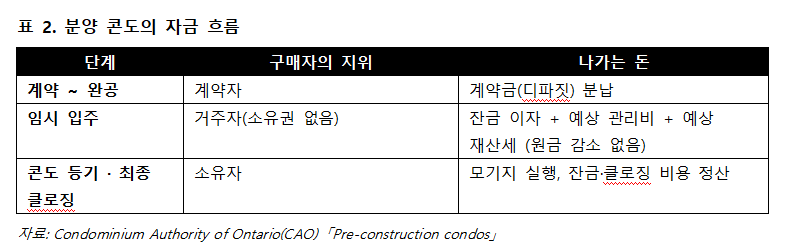
따라서 분양 콘도는 가격보다 일정을 먼저 확인해야 합니다. 입주 예정일과 등기 예정일, 그리고 그 사이 기간이 자금 계획 전체를 좌우합니다.
4. 3~4유닛 주택
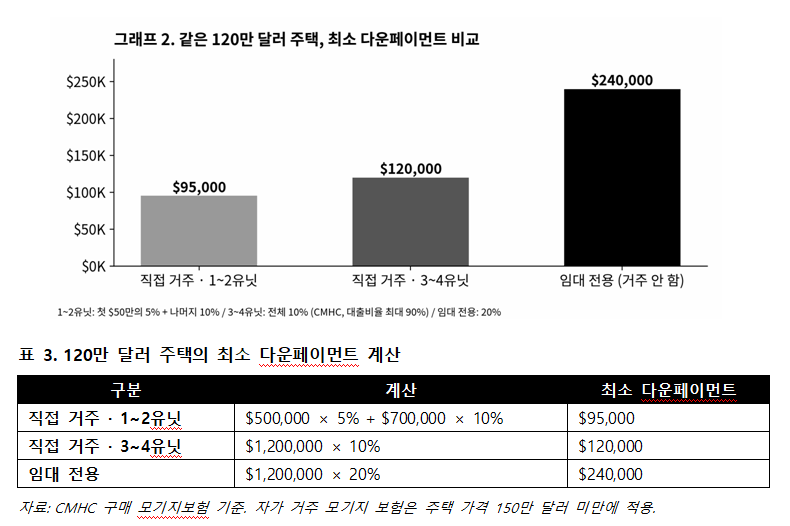
유닛이 여러 개인 주택은 두 가지로 필요한 현금이 정해집니다. 유닛이 몇 개인가, 그리고 구매자가 직접 거주하는가입니다. 이해를 돕기 위해 120만 달러 주택을 예로 들어 보겠습니다.
직접 거주하며 유닛이 1~2개인 경우 최소 다운페이먼트는 9만 5천 달러입니다. 흔히 "5%니까 6만 달러"라고 생각하지만, 5%는 첫 50만 달러까지만 적용되고 나머지 구간은 10%입니다. 50만 달러의 5%인 2만 5천 달러에, 나머지 70만 달러의 10%인 7만 달러를 더해 9만 5천 달러가 됩니다.
같은 집이 3~4유닛이라면 5% 구간이 사라집니다. CMHC 기준으로 3~4유닛은 대출 비율이 최대 90%이므로, 처음부터 끝까지 10%가 적용돼 12만 달러가 필요합니다. 집은 그대로인데 유닛 수 때문에 2만 5천 달러가 더 드는 것입니다. 직접 거주하지 않고 전부 임대할 목적이라면 20%, 즉 24만 달러가 필요합니다.
임대 목적이라면 조건도 달라집니다. 모기지 보험은 본래 거주할 집의 구입을 돕기 위한 제도입니다. 자가 거주 주택은 150만 달러 미만까지 보험 가입이 가능하지만, 임대 전용 주택의 경우 민간 보험사(Sagen, Canada Guaranty )의 임대용 상품이 2~4유닛, 다운페이먼트 20% 이상, 주택 가격 100만 달러 미만으로 제한됩니다. 이 상품들은 임대 수입도 총액의 50%만 인정합니다.
예로 든 120만 달러 주택은 직접 거주하면 보험 가입이 가능하지만, 같은 집을 임대 전용으로 사면 보험에 가입할 수 없습니다. 보험이 없으면 은행이 위험을 혼자 지게 되므로 금리가 올라가고 취급 기관도 줄어듭니다. 토론토에서 100만 달러 미만의 3~4유닛 임대 주택은 드물기 때문에, 이는 예외라기보다 사실상 기본값에 가깝습니다. 5유닛 이상부터는 주거용이 아닌 상업용 대출로 분류됩니다.
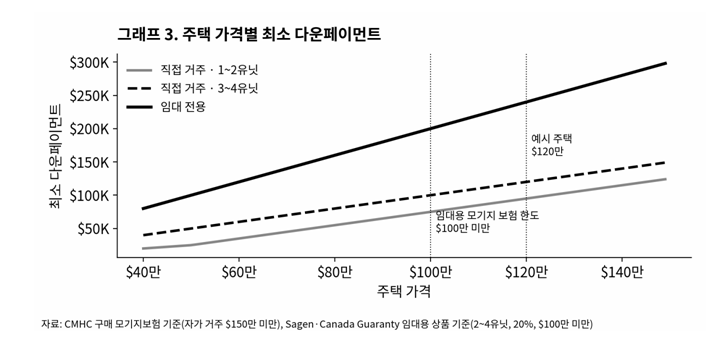
정리하면, 유닛 수가 필요한 현금을 정하고, 거주 여부가 현금과 대출 조건을 함께 정합니다. 이 기준들은 정부 정책에 따라 바뀌므로, 실제 거래 시점에 다시 확인해야 합니다.
다음주에 계속됩니다.